Domain meine-kataloge.de kaufen?
Wir ziehen mit dem Projekt
meine-kataloge.de um.
Sind Sie am Kauf der Domain
meine-kataloge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meine-kataloge.de kaufen?
Welchen Kredit zuerst abzahlen?
Welchen Kredit zuerst abzahlen? Diese Entscheidung hängt von verschiedenen Faktoren ab, wie zum Beispiel den Zinssätzen der Kredite, den Tilgungsbedingungen und den Gesamtschulden. Es kann sinnvoll sein, zuerst den Kredit mit dem höchsten Zinssatz abzuzahlen, um Zinsen zu sparen. Andererseits kann es auch strategisch klug sein, zuerst den Kredit mit der niedrigsten Restschuld abzubezahlen, um schneller Schulden loszuwerden. Es ist ratsam, eine genaue Analyse der Kreditbedingungen vorzunehmen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die beste Entscheidung zu treffen. **
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **

Ähnliche Suchbegriffe für Kredit abzahlen
Top-Angebote
Produkte zum Begriff Kredit abzahlen:
-
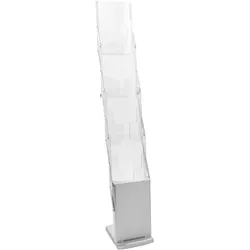
Faltbarer Prospektständer DENVER 4 x A4 mit Acrylfächern und Tasche, silber, hochwertiger Prospekthalter für Kataloge, Flyer und Broschüren, Metall, KunststoffFaltbarer Prospektständer DENVER mit 4 Fächern für Kataloge und Broschüren im A4 Hochformat . Dieses Modell verfügt über Ablagen aus hochwertigem Polycarbonat. Inklusive praktischer Transporttasche.137,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wie kann man einen Kredit in kleinen monatlichen Raten abzahlen? Welche Vor- und Nachteile hat die Abzahlung eines Produkts über einen längeren Zeitraum?
Um einen Kredit in kleinen monatlichen Raten abzuzahlen, sollte man sich für eine längere Laufzeit entscheiden. Dadurch verringert sich der monatliche Betrag, den man zurückzahlen muss. Der Vorteil ist, dass die monatlichen Raten erschwinglicher sind, aber der Nachteil ist, dass man insgesamt mehr Zinsen zahlen muss. **
-
Wie lange kann man ein Haus abzahlen?
Wie lange man ein Haus abzahlen kann, hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Zinsen, der monatlichen Raten und der eigenen finanziellen Situation. In der Regel beträgt die Laufzeit eines Hypothekendarlehens zwischen 10 und 30 Jahren. Je länger die Laufzeit, desto niedriger sind die monatlichen Raten, aber desto höher sind auch die Gesamtkosten aufgrund der Zinsen. Es ist wichtig, eine realistische Laufzeit zu wählen, die zu den eigenen finanziellen Möglichkeiten passt, um das Haus erfolgreich abzuzahlen. Es empfiehlt sich, vor Abschluss eines Kredits eine genaue Kalkulation durchzuführen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie kann ich meinen Handyvertrag vorzeitig abzahlen?
Um deinen Handyvertrag vorzeitig abzuzahlen, solltest du dich zuerst an deinen Mobilfunkanbieter wenden. Frage nach den genauen Bedingungen und Kosten für eine vorzeitige Vertragsauflösung. In den meisten Fällen musst du eine Gebühr zahlen, die den verbleibenden Betrag des Vertrags abdeckt. Sobald du die Gebühr bezahlt hast, kannst du den Vertrag vorzeitig beenden. **


Wie viel muss man für ein Haus abzahlen?
Wie viel man für ein Haus abzahlen muss, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kaufpreis des Hauses, der Höhe der Eigenmittel, dem Zinssatz des Hypothekendarlehens und der Laufzeit des Kredits. In der Regel beträgt die Laufzeit eines Hypothekendarlehens zwischen 15 und 30 Jahren. Je höher die monatliche Rate ist, desto schneller kann das Haus abbezahlt werden. Es ist wichtig, sich vor dem Kauf eines Hauses über die finanziellen Verpflichtungen im Klaren zu sein und eine realistische Einschätzung darüber zu haben, wie viel man monatlich für die Tilgung aufbringen kann. **
Was passiert, wenn man seine Immobilie nicht abzahlen kann?
Wenn man seine Immobilie nicht abzahlen kann, kann es zu verschiedenen Konsequenzen kommen. In einigen Fällen kann die Bank die Zwangsvollstreckung der Immobilie beantragen und diese versteigern, um die ausstehenden Schulden zu begleichen. Alternativ kann die Bank auch eine Zwangsversteigerung vermeiden und mit dem Eigentümer eine alternative Lösung wie beispielsweise eine Umschuldung oder einen Verkauf der Immobilie vereinbaren. Es ist wichtig, frühzeitig mit der Bank in Kontakt zu treten, um mögliche Lösungen zu besprechen. **
Top-Angebote
Produkte zum Begriff Kredit abzahlen:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
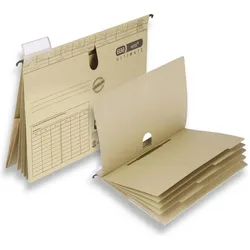
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faltbarer Prospektständer DENVER 4 x A4 mit Acrylfächern und Tasche, silber, hochwertiger Prospekthalter für Kataloge, Flyer und Broschüren, Metall, KunststoffFaltbarer Prospektständer DENVER mit 4 Fächern für Kataloge und Broschüren im A4 Hochformat . Dieses Modell verfügt über Ablagen aus hochwertigem Polycarbonat. Inklusive praktischer Transporttasche.137,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Kredit zuerst abzahlen?
Welchen Kredit zuerst abzahlen? Diese Entscheidung hängt von verschiedenen Faktoren ab, wie zum Beispiel den Zinssätzen der Kredite, den Tilgungsbedingungen und den Gesamtschulden. Es kann sinnvoll sein, zuerst den Kredit mit dem höchsten Zinssatz abzuzahlen, um Zinsen zu sparen. Andererseits kann es auch strategisch klug sein, zuerst den Kredit mit der niedrigsten Restschuld abzubezahlen, um schneller Schulden loszuwerden. Es ist ratsam, eine genaue Analyse der Kreditbedingungen vorzunehmen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die beste Entscheidung zu treffen. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wie kann man einen Kredit in kleinen monatlichen Raten abzahlen? Welche Vor- und Nachteile hat die Abzahlung eines Produkts über einen längeren Zeitraum?
Um einen Kredit in kleinen monatlichen Raten abzuzahlen, sollte man sich für eine längere Laufzeit entscheiden. Dadurch verringert sich der monatliche Betrag, den man zurückzahlen muss. Der Vorteil ist, dass die monatlichen Raten erschwinglicher sind, aber der Nachteil ist, dass man insgesamt mehr Zinsen zahlen muss. **
Ähnliche Suchbegriffe für Kredit abzahlen
-
Wie lange kann man ein Haus abzahlen?
Wie lange man ein Haus abzahlen kann, hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Zinsen, der monatlichen Raten und der eigenen finanziellen Situation. In der Regel beträgt die Laufzeit eines Hypothekendarlehens zwischen 10 und 30 Jahren. Je länger die Laufzeit, desto niedriger sind die monatlichen Raten, aber desto höher sind auch die Gesamtkosten aufgrund der Zinsen. Es ist wichtig, eine realistische Laufzeit zu wählen, die zu den eigenen finanziellen Möglichkeiten passt, um das Haus erfolgreich abzuzahlen. Es empfiehlt sich, vor Abschluss eines Kredits eine genaue Kalkulation durchzuführen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie kann ich meinen Handyvertrag vorzeitig abzahlen?
Um deinen Handyvertrag vorzeitig abzuzahlen, solltest du dich zuerst an deinen Mobilfunkanbieter wenden. Frage nach den genauen Bedingungen und Kosten für eine vorzeitige Vertragsauflösung. In den meisten Fällen musst du eine Gebühr zahlen, die den verbleibenden Betrag des Vertrags abdeckt. Sobald du die Gebühr bezahlt hast, kannst du den Vertrag vorzeitig beenden. **
-
Wie viel muss man für ein Haus abzahlen?
Wie viel man für ein Haus abzahlen muss, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kaufpreis des Hauses, der Höhe der Eigenmittel, dem Zinssatz des Hypothekendarlehens und der Laufzeit des Kredits. In der Regel beträgt die Laufzeit eines Hypothekendarlehens zwischen 15 und 30 Jahren. Je höher die monatliche Rate ist, desto schneller kann das Haus abbezahlt werden. Es ist wichtig, sich vor dem Kauf eines Hauses über die finanziellen Verpflichtungen im Klaren zu sein und eine realistische Einschätzung darüber zu haben, wie viel man monatlich für die Tilgung aufbringen kann. **
-
Was passiert, wenn man seine Immobilie nicht abzahlen kann?
Wenn man seine Immobilie nicht abzahlen kann, kann es zu verschiedenen Konsequenzen kommen. In einigen Fällen kann die Bank die Zwangsvollstreckung der Immobilie beantragen und diese versteigern, um die ausstehenden Schulden zu begleichen. Alternativ kann die Bank auch eine Zwangsversteigerung vermeiden und mit dem Eigentümer eine alternative Lösung wie beispielsweise eine Umschuldung oder einen Verkauf der Immobilie vereinbaren. Es ist wichtig, frühzeitig mit der Bank in Kontakt zu treten, um mögliche Lösungen zu besprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.